
Los 7 principios básicos de la contabilidad son fundamentos que ayudan a registrar, organizar y presentar la información financiera de manera confiable, uniforme y comprensible. Entre los más conocidos se encuentran la entidad económica, el negocio en marcha, la devengación contable, la valuación, la consistencia, la importancia relativa y la revelación suficiente.
Sin embargo, existe una precisión importante: no hay una lista universal y oficial de exactamente siete principios contables. Su clasificación depende del país y del marco normativo utilizado.
En México, las Normas de Información Financiera (NIF) reconocen ocho postulados básicos, establecidos en el capítulo 20 de la NIF A-1, Marco Conceptual de las Normas de Información Financiera.
Comprender estos fundamentos permite interpretar correctamente las operaciones económicas, preparar estados financieros y tomar mejores decisiones empresariales.
¿Qué son los principios básicos de la contabilidad?
Los principios contables son criterios fundamentales que orientan el reconocimiento, la medición y la presentación de las operaciones económicas de una empresa.
Su propósito es que la información financiera represente adecuadamente la realidad económica de una organización y resulte útil para sus usuarios.
Por ejemplo, cuando una empresa presta un servicio en diciembre y recibe el pago en enero, necesita determinar en qué periodo debe reconocer el ingreso.
Los principios contables proporcionan las bases para resolver este tipo de situaciones.
Su aplicación contribuye a que la contabilidad tenga características esenciales como:
-
Confiabilidad: información que representa fielmente los hechos económicos.
-
Relevancia: datos útiles para tomar decisiones.
-
Comparabilidad: posibilidad de analizar información de distintos periodos o empresas.
-
Consistencia: aplicación de tratamientos contables uniformes a operaciones similares.
-
Comprensibilidad: presentación clara para los usuarios de los estados financieros.
Estas características se relacionan con los criterios de calidad de la información financiera y no deben confundirse con una lista de postulados básicos.
¿Cuáles son los 7 principios básicos de la contabilidad? Explicación con ejemplos
En materiales introductorios pueden encontrarse distintas clasificaciones de siete principios. La siguiente reúne siete fundamentos y criterios ampliamente utilizados para comprender la práctica contable.
Es importante señalar que esta es una clasificación didáctica, no una enumeración normativa oficial de las NIF mexicanas.
1. Principio de entidad económica
El principio de entidad económica establece que las operaciones de una empresa deben identificarse y registrarse de manera independiente de las operaciones personales de sus propietarios.
Esto significa que los recursos, obligaciones, ingresos y gastos del negocio deben distinguirse de los que corresponden a sus socios o dueños.
Ejemplo práctico
Una persona tiene una tienda de abarrotes y utiliza $5,000 de la cuenta bancaria empresarial para pagar unas vacaciones familiares.
Ese desembolso no debe reconocerse como gasto operativo de la tienda.
Dependiendo de la estructura jurídica y las circunstancias, podría tratarse de un retiro del propietario, una cuenta por cobrar u otra operación que deba registrarse conforme a su sustancia económica.
¿Por qué es importante?
Porque evita que los gastos personales distorsionen los resultados financieros del negocio.
2. Principio de negocio en marcha
El principio de negocio en marcha supone que una entidad continuará operando en el futuro previsible, salvo que exista evidencia que indique lo contrario.
Bajo esta premisa, la empresa prepara su información financiera considerando la continuidad normal de sus actividades.
No significa que todos los activos aumentarán de valor ni que la empresa tenga garantizada su permanencia.
Ejemplo práctico
Una empresa adquiere maquinaria por $240,000, con una vida útil estimada de cinco años y sin valor residual.
Si corresponde utilizar el método de depreciación lineal, el gasto anual sería de $48,000.
La maquinaria se reconoce y deprecia considerando su utilización durante varios periodos, en lugar de asumir que será liquidada inmediatamente.
¿Por qué es importante?
Permite utilizar criterios contables adecuados para una empresa que continuará desarrollando sus actividades.
Cuando existen dudas significativas sobre su continuidad, deben evaluarse sus efectos sobre los estados financieros.
3. Principio de devengación contable
El principio de devengación contable establece que los efectos de las operaciones económicas deben reconocerse cuando ocurren, independientemente del momento en que se cobren o paguen.
Es uno de los fundamentos más importantes de la contabilidad financiera.
Ejemplo práctico
Una empresa presta servicios profesionales por $20,000 durante septiembre.
El cliente recibe el servicio en ese mes, pero realiza el pago durante octubre.
Bajo el principio de devengación, el ingreso se reconoce en septiembre, suponiendo que se cumplen los requisitos aplicables para su reconocimiento.
| Operación | Mes |
|---|---|
| Prestación del servicio | Septiembre |
| Reconocimiento del ingreso | Septiembre |
| Cobro del servicio | Octubre |
El cobro posterior disminuye la cuenta por cobrar, pero no genera nuevamente el mismo ingreso.
¿Por qué es importante?
Porque permite medir los resultados económicos correspondientes a cada periodo, sin confundirlos con los movimientos de efectivo.
4. Principio de valuación
El principio de valuación establece que las operaciones y los elementos de los estados financieros deben cuantificarse en términos monetarios, utilizando las bases de valuación que correspondan.
Dependiendo de la naturaleza de la operación y la norma aplicable, pueden utilizarse bases como el costo histórico, el valor razonable o el valor presente.
No todos los activos y pasivos se valúan de la misma manera.
Ejemplo práctico
Una empresa compra equipo de cómputo por $35,000 más IVA.
Para determinar el costo de reconocimiento del activo, deberá considerar el precio de adquisición y los conceptos que correspondan de acuerdo con las normas contables aplicables.
El tratamiento del IVA dependerá, entre otros factores, de si es recuperable o no.
Posteriormente, el activo estará sujeto a las reglas de depreciación, deterioro y medición que le correspondan.
¿Por qué es importante?
Porque establece bases para asignar valores adecuados a los elementos de los estados financieros y evita que las cantidades se determinen arbitrariamente.
5. Principio de consistencia
La consistencia implica aplicar el mismo tratamiento contable a operaciones similares mientras permanezcan las mismas circunstancias.
Su objetivo es facilitar la comparación de la información financiera entre diferentes periodos.
Esto no significa que una empresa nunca pueda modificar sus políticas contables.
Los cambios pueden ser necesarios cuando una norma lo exige o cuando se cumplen los requisitos que justifican un tratamiento diferente.
Ejemplo práctico
Una empresa utiliza el método de promedio ponderado para asignar el costo de sus inventarios.
No debería cambiar arbitrariamente a otro método permitido con el único propósito de modificar sus utilidades.
Cualquier cambio deberá cumplir las normas aplicables y recibir el tratamiento contable correspondiente.
¿Por qué es importante?
Porque permite comparar resultados financieros sin que las diferencias provengan de modificaciones injustificadas en los criterios utilizados.
6. Principio de importancia relativa
La importancia relativa, también conocida como materialidad, permite evaluar si determinada información puede influir razonablemente en las decisiones de los usuarios de los estados financieros.
Una partida puede ser relevante por su monto, naturaleza o circunstancias.
Por ello, no existe una cantidad monetaria universal que determine cuándo una operación es material.
Ejemplo práctico
Una diferencia contable de $500 puede resultar poco significativa para una empresa con operaciones por cientos de millones de pesos.
Sin embargo, esa misma diferencia podría ser importante para un pequeño negocio, especialmente si revela un error recurrente o una irregularidad.
La evaluación debe considerar tanto la cantidad como el contexto.
¿Por qué es importante?
Porque ayuda a concentrar la atención en los asuntos que realmente pueden afectar la interpretación de la información financiera.
En las NIF mexicanas, la importancia relativa se considera una característica cualitativa asociada con la relevancia de la información, no uno de los ocho postulados básicos.
7. Principio de revelación suficiente
La revelación suficiente consiste en presentar la información necesaria para que los usuarios comprendan adecuadamente la situación financiera, los resultados y los riesgos relevantes de una entidad.
Los estados financieros no deben limitarse a mostrar cantidades. En determinados casos necesitan explicaciones adicionales.
Ejemplo práctico
Una empresa mantiene un préstamo bancario importante cuyo vencimiento ocurrirá dentro de los próximos meses.
Además del reconocimiento de la deuda, puede ser necesario revelar información sobre las condiciones del financiamiento, garantías, restricciones contractuales y riesgos relevantes, según las normas aplicables.
Las notas a los estados financieros permiten complementar esa información.
¿Por qué es importante?
Porque una cifra aislada puede resultar insuficiente para comprender la situación financiera de una empresa.
En México, la revelación suficiente no figura como un postulado básico independiente dentro de los ocho reconocidos por las NIF.
Resumen de los 7 principios básicos de la contabilidad
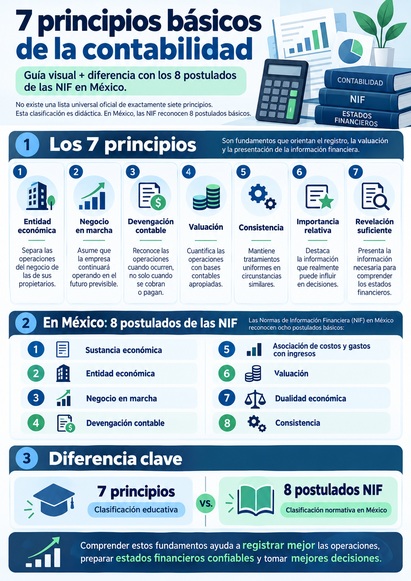
| Principio | ¿Qué establece? |
|---|---|
| Entidad económica | Separa las operaciones de la empresa de las de sus propietarios. |
| Negocio en marcha | Presume la continuidad operativa de la entidad. |
| Devengación contable | Reconoce las operaciones cuando ocurren económicamente. |
| Valuación | Cuantifica las operaciones mediante bases contables apropiadas. |
| Consistencia | Mantiene tratamientos uniformes en circunstancias similares. |
| Importancia relativa | Identifica información capaz de influir en las decisiones. |
| Revelación suficiente | Requiere presentar información necesaria para comprender los estados financieros. |
Aunque estos siete conceptos ayudan a estudiar la contabilidad, es necesario conocer también la clasificación normativa utilizada en cada país.
¿Cuáles son los 8 postulados básicos de la contabilidad en México?
En México, el marco normativo contable utiliza el término postulados básicos.
Desde el 1 de enero de 2023, estos se encuentran integrados en el capítulo 20 de la NIF A-1, Marco Conceptual de las Normas de Información Financiera.
Anteriormente estaban contenidos en la NIF A-2, Postulados Básicos.
Los ocho postulados son los siguientes:
1. Sustancia económica
Establece que debe reconocerse la esencia económica de las transacciones y otros eventos que afectan a una entidad.
La forma jurídica de una operación no debe impedir que la contabilidad represente su realidad económica.
Por ejemplo, algunos contratos pueden tener una denominación legal que no refleje completamente sus efectos financieros.
2. Entidad económica
Identifica la unidad económica por la que deben presentarse estados financieros.
Permite distinguir los recursos y obligaciones de una entidad respecto de los de sus propietarios u otras organizaciones.
3. Negocio en marcha
Asume que la entidad continuará operando en el futuro previsible, salvo evidencia que indique que dicha suposición no resulta apropiada.
Esta premisa influye en la preparación y valuación de los estados financieros.
4. Devengación contable
Determina que las transacciones y otros eventos económicos se reconozcan cuando ocurren, conforme a las normas aplicables, y no simplemente cuando se produce su cobro o pago.
5. Asociación de costos y gastos con ingresos
Establece que los costos y gastos deben reconocerse en el periodo en el que se relacionan con los ingresos que contribuyeron a generar, de acuerdo con los criterios correspondientes.
Ejemplo: Si una empresa vende mercancía durante noviembre, el costo de los productos vendidos debe reconocerse en ese mismo periodo, aunque la compra de la mercancía haya ocurrido meses antes.
6. Valuación
Exige cuantificar monetariamente los efectos de las transacciones y otros eventos que afectan económicamente a la entidad, atendiendo a las bases de medición establecidas en las normas aplicables.
7. Dualidad económica
Reconoce que la estructura financiera de una entidad comprende los recursos económicos que controla y las fuentes de financiamiento de esos recursos.
Se relaciona con la ecuación contable:
Activo = Pasivo + Capital contable
Por ejemplo, si una empresa adquiere un vehículo mediante financiamiento bancario, aumenta su activo y también surge una obligación que debe reconocer.
8. Consistencia
Establece que, ante operaciones similares y circunstancias equivalentes, debe aplicarse un tratamiento contable uniforme mientras no cambie la esencia económica de las operaciones.
Esto contribuye a la comparabilidad de los estados financieros.
Diferencia entre los 7 principios contables y los 8 postulados de las NIF
La principal diferencia es que la clasificación de siete principios presentada anteriormente es una selección educativa, mientras que los ocho postulados de las NIF constituyen una clasificación formal del marco conceptual mexicano.
| Concepto | Clasificación didáctica de 7 principios | NIF en México |
|---|---|---|
| Entidad económica | Incluido | Postulado básico |
| Negocio en marcha | Incluido | Postulado básico |
| Devengación contable | Incluido | Postulado básico |
| Valuación | Incluido | Postulado básico |
| Consistencia | Incluido | Postulado básico |
| Importancia relativa | Incluido | Característica cualitativa |
| Revelación suficiente | Incluido | Requerimiento relacionado con la presentación de información suficiente |
| Sustancia económica | No incluido | Postulado básico |
| Asociación de costos y gastos con ingresos | No incluido | Postulado básico |
| Dualidad económica | No incluido | Postulado básico |
Por ello, cuando se estudia contabilidad financiera mexicana, resulta más preciso hablar de los ocho postulados básicos de las NIF que de una lista oficial de siete principios.
¿Por qué son importantes los principios contables para las empresas?
Los principios y postulados contables proporcionan un marco de referencia para reconocer y presentar información financiera de forma congruente.
Su importancia puede observarse en diferentes actividades empresariales.
Permiten obtener información financiera confiable
Ayudan a que las operaciones se registren conforme a criterios definidos y no a decisiones arbitrarias.
Esto favorece una representación adecuada de los activos, pasivos, ingresos, costos y gastos.
Facilitan la comparación de resultados
Al aplicar tratamientos contables uniformes, una empresa puede analizar la evolución de sus cifras de un periodo a otro.
Por ejemplo, puede comparar sus costos operativos y márgenes de utilidad de diferentes ejercicios.
Mejoran la toma de decisiones
Los administradores necesitan información adecuada para evaluar financiamientos, inversiones, presupuestos y proyectos de expansión.
Los criterios contables contribuyen a que esta información sea útil.
Ayudan a identificar errores y riesgos
La aplicación de criterios claros facilita detectar operaciones registradas incorrectamente, inconsistencias y diferencias entre los registros y la documentación.
No obstante, los principios contables no sustituyen a los procedimientos de control interno ni garantizan por sí solos la ausencia de errores o fraudes.
Contribuyen a la transparencia financiera
Los estados financieros preparados conforme a un marco normativo permiten que sus usuarios interpreten la información con una base común.
Esto resulta especialmente importante en las relaciones con inversionistas, acreedores, instituciones financieras y otros interesados.
Ejemplo práctico de aplicación de los principios contables
Supongamos que una empresa mexicana dedicada a servicios de mantenimiento realiza las siguientes operaciones durante septiembre:
-
Presta servicios por $100,000 a crédito.
-
Paga sueldos por $25,000.
-
Reconoce gastos de renta por $10,000.
-
Recibe $60,000 correspondientes a los servicios prestados.
-
Tiene pendientes de cobro $40,000.
Para simplificar, no se consideran impuestos ni otras operaciones.
Aplicación de la devengación contable
La empresa reconoce ingresos por $100,000 cuando los servicios se prestan y se cumplen los criterios de reconocimiento correspondientes.
No registra únicamente los $60,000 efectivamente cobrados.
Aplicación de la asociación de costos y gastos con ingresos
Los sueldos y la renta relacionados con las operaciones de septiembre se reconocen en ese periodo.
Determinación del resultado
| Concepto | Importe |
|---|---|
| Ingresos por servicios | $100,000 |
| Gastos por sueldos | -$25,000 |
| Gastos por renta | -$10,000 |
| Utilidad antes de impuestos | $65,000 |
La utilidad contable antes de impuestos es de $65,000.
Sin embargo, los cobros recibidos por las ventas del mes ascienden a $60,000.
Esto demuestra que la utilidad contable y los ingresos de efectivo son conceptos diferentes.
Aplicación de la dualidad económica
La empresa reconoce una cuenta por cobrar de $40,000 por los servicios que aún no le han pagado.
Los registros deben conservar el equilibrio de la ecuación contable.
Aplicación de la consistencia
La empresa debe aplicar tratamientos equivalentes a operaciones de naturaleza similar en los siguientes periodos, salvo que exista una razón normativa o económica que justifique modificarlos.
Este ejemplo demuestra cómo los postulados contables trabajan de manera conjunta para producir información coherente.
¿Los principios de contabilidad son iguales en todos los países?
No. Aunque existen fundamentos ampliamente compartidos, los marcos de información financiera pueden presentar diferencias entre países.
México
Se utilizan las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad (CINIF).
El marco conceptual reconoce ocho postulados básicos.
Estados Unidos
Las empresas sujetas al marco estadounidense utilizan los Generally Accepted Accounting Principles (US GAAP), un conjunto de normas y criterios de contabilidad financiera.
España
El Plan General de Contabilidad (PGC) establece seis principios contables:
-
Empresa en funcionamiento.
-
Devengo.
-
Uniformidad.
-
Prudencia.
-
No compensación.
-
Importancia relativa.
Normas internacionales
Las Normas Internacionales de Información Financiera (NIIF o IFRS) constituyen un marco contable utilizado en numerosas jurisdicciones.
Su marco conceptual contempla fundamentos como la relevancia, la representación fiel, el reconocimiento y la medición, aunque no establece una lista universal de siete principios.
Por esta razón, antes de aplicar determinados criterios, es necesario identificar qué normativa corresponde a la entidad.
¿Qué relación tienen los principios contables con el SAT en México?
Los principios y postulados contables permiten preparar información financiera, mientras que las disposiciones fiscales establecen obligaciones para determinar y declarar impuestos.
Aunque ambos ámbitos están relacionados, la contabilidad financiera y la contabilidad fiscal no son exactamente lo mismo.
Por ejemplo, una operación puede tener un momento de reconocimiento contable diferente al establecido para efectos fiscales.
Asimismo, determinados gastos reconocidos contablemente pueden tener limitaciones de deducción para calcular el Impuesto sobre la Renta.
En México, el artículo 28 del Código Fiscal de la Federación regula aspectos de la contabilidad para efectos fiscales.
Sin embargo, cumplir con las NIF no significa automáticamente que se hayan satisfecho todas las obligaciones tributarias.
Las empresas deben considerar tanto el marco contable que les corresponda como las disposiciones fiscales aplicables.
Errores comunes al interpretar los principios de contabilidad
Al estudiar los fundamentos de la contabilidad, es frecuente encontrar algunas interpretaciones incorrectas.
Pensar que todos los ingresos se reconocen cuando se cobran
El criterio de devengación contable exige atender al momento en que se produce el hecho económico y se cumplen los requisitos de reconocimiento.
El cobro puede ocurrir en un periodo distinto.
Considerar que todos los activos deben registrarse a valor de mercado
La valuación depende de la naturaleza del elemento y de las normas aplicables.
No todos los activos se miden a valor razonable.
Creer que el negocio en marcha obliga a presentar una situación financiera positiva
Este postulado no autoriza ocultar pérdidas, riesgos ni dificultades económicas.
Si existen problemas importantes que afectan la continuidad operativa, deben evaluarse y revelarse conforme al marco normativo aplicable.
Interpretar la consistencia como una prohibición absoluta de cambiar métodos
Los cambios contables pueden estar justificados o ser requeridos por una norma.
Lo importante es que reciban el tratamiento correspondiente y no se utilicen arbitrariamente para manipular resultados.
Confundir los principios contables con las obligaciones fiscales
Las reglas de información financiera y las disposiciones tributarias persiguen finalidades diferentes.
Por ello, es necesario analizar por separado sus efectos contables y fiscales.
Preguntas frecuentes sobre los principios básicos de la contabilidad
¿Cuáles son los 7 principios básicos de la contabilidad?
Una clasificación educativa de siete fundamentos incluye entidad económica, negocio en marcha, devengación contable, valuación, consistencia, importancia relativa y revelación suficiente. Sin embargo, esta lista no constituye una clasificación oficial universal. En México, el marco normativo de las NIF reconoce ocho postulados básicos que deben distinguirse de otras características de la información financiera.
¿Cuáles son los 8 postulados básicos de las NIF?
Son sustancia económica, entidad económica, negocio en marcha, devengación contable, asociación de costos y gastos con ingresos, valuación, dualidad económica y consistencia. Estos fundamentos se encuentran en el capítulo 20 de la NIF A-1, Marco Conceptual, y orientan el reconocimiento de las operaciones económicas de las entidades.
¿Cuál es el principio más importante de la contabilidad?
No existe un único principio que pueda sustituir a todos los demás. Sin embargo, la sustancia económica ocupa un papel rector dentro de las NIF mexicanas, porque exige representar la realidad económica de las operaciones. La devengación, valuación, dualidad y demás postulados también son esenciales para preparar información financiera adecuada.
¿Qué principio contable establece que el debe y el haber deben ser iguales?
La igualdad entre los cargos y abonos corresponde al método de partida doble, relacionado con el postulado de dualidad económica. Cada asiento debe mantener el equilibrio entre los movimientos registrados. No obstante, la dualidad económica comprende una idea más amplia: los recursos de una entidad y sus fuentes de financiamiento.
¿Cuál es la diferencia entre un principio contable y un postulado básico?
Un principio contable es un fundamento general que orienta la preparación de información financiera. En México, el término normativo específico es postulado básico, utilizado por las NIF para identificar los fundamentos del reconocimiento contable. No todas las características cualitativas o reglas de presentación constituyen postulados básicos.
¿Dónde se encuentran los principios contables vigentes en México?
Los ocho postulados básicos están establecidos en el capítulo 20 de la NIF A-1, Marco Conceptual de las Normas de Información Financiera. Antes de 2023 se encontraban en la NIF A-2. Las empresas también deben atender las NIF particulares que regulen el reconocimiento, la valuación, la presentación y la revelación de sus operaciones.
Conclusión: la importancia de conocer los principios básicos de la contabilidad
Los principios básicos de la contabilidad permiten comprender cómo deben reconocerse, medirse y presentarse las operaciones económicas de una entidad.
Aunque es común encontrar materiales educativos que hablan de siete principios contables, es fundamental distinguir estas clasificaciones generales de los marcos normativos oficiales.
En México, las Normas de Información Financiera reconocen ocho postulados básicos que constituyen fundamentos esenciales del sistema contable.
Su correcta aplicación favorece la elaboración de estados financieros confiables, comparables y útiles para la toma de decisiones.
Conocer estos fundamentos es indispensable para comprender la contabilidad, pero aplicarlos correctamente requiere identificar las normas específicas que corresponden a cada operación y entidad.